Οι έλληνες φορολογούμενοι έχουν ήδη πληρώσει μία φορά για την υγεία του τραπεζικού συστήματος. Στα χρόνια της κρίσης, οι διαδοχικές ανακεφαλαιοποιήσεις των ελληνικών τραπεζών στοίχισαν στο ελληνικό δημόσιο δεκάδες δισεκατομμύρια ευρώ, χρήματα που δανείστηκε η χώρα, τα οποία βάρυναν το δημόσιο χρέος για μια γενιά. Οι τράπεζες σώθηκαν με δημόσιο χρήμα. Τώρα, σύμφωνα με το ίδιο το ΔΝΤ, ο κίνδυνος επανεμφανίζεται, αυτή τη φορά όχι από «κόκκινα δάνεια» χιλιάδων νοικοκυριών, αλλά από την υπερβολική έκθεση των ίδιων τεσσάρων τραπεζών σε μια χούφτα μεγάλων ομίλων. Αν κάτι πάει στραβά, η λογική λέει ότι θα κληθεί ξανά να πληρώσει ο ίδιος φορολογούμενος.
Το επίσημο εύρημα. Τι λέει πραγματικά το ΔΝΤ
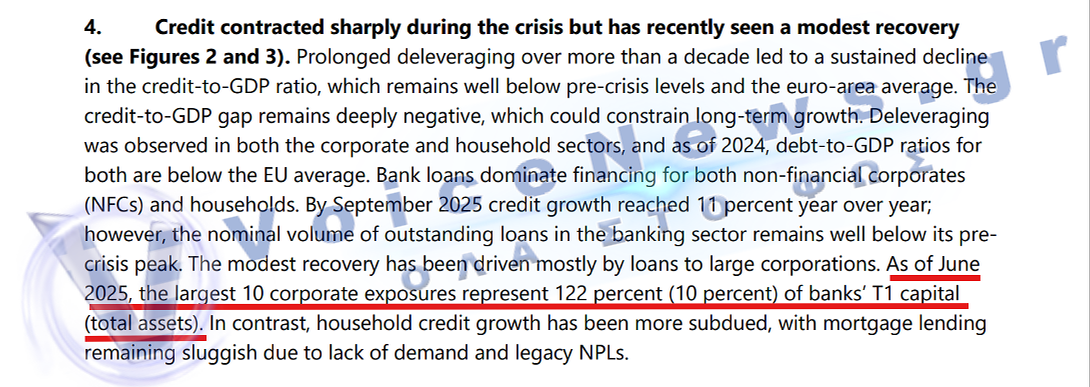
Τον Ιούνιο του 2026 το Διεθνές Νομισματικό Ταμείο δημοσίευσε έκθεση για τον συστημικό κίνδυνο στις ελληνικές τράπεζες. Το εύρημα: οι τέσσερις συστημικές τράπεζες, Εθνική, Eurobank, Πειραιώς και Alpha, έχουν δανείσει τους ίδιους δέκα μεγάλους ομίλους σε επικίνδυνο βαθμό.
Ο αριθμός που κυκλοφόρησε ήταν το 81%. Χρειάζεται όμως μια διόρθωση: δεν μιλάμε για το σύνολο των δανείων. Μιλάμε για κάτι πιο συγκεκριμένο, τα κεφάλαια ασφαλείας των τραπεζών, γνωστά ως Tier 1 Capital. Είναι το απόθεμα χρημάτων που κρατά μια τράπεζα στην άκρη ακριβώς για να αντέξει σε ζημιές χωρίς να καταρρεύσει.
Το ΔΝΤ λέει ότι δέκα μεγάλοι όμιλοι, δανεισμένοι ταυτόχρονα από τις ίδιες τέσσερις τράπεζες, έχουν πάρει δάνεια που φτάνουν το 121,6% αυτού του αποθέματος. Δηλαδή, αν χρεοκοπούσαν όλοι μαζί, η ζημιά θα ξεπερνούσε το σύνολο των χρημάτων που οι τράπεζες έχουν βάλει στην άκρη ακριβώς για τέτοιες περιπτώσεις.
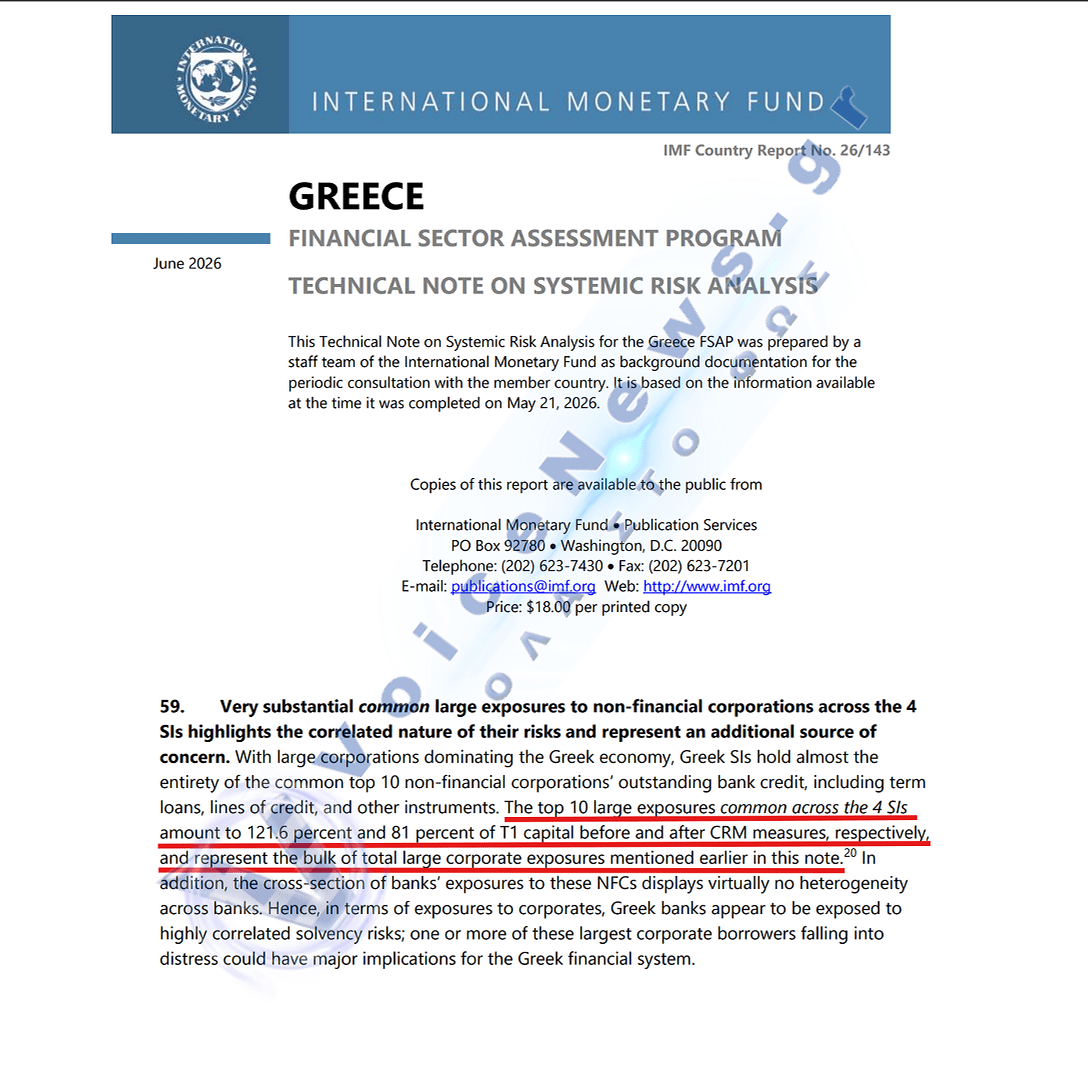
Οι τράπεζες όμως έχουν και εξασφαλίσεις, ακίνητα, μετοχές, εγγυήσεις, που μπορούν να χρησιμοποιήσουν για να καλύψουν μέρος της ζημιάς. Αν τις αφαιρέσουμε, το ποσοστό πέφτει στο 81%. Ακόμα κι έτσι, το 81% παραμένει ένα ακραίο ποσοστό συγκέντρωσης κινδύνου.
Η φημολογία για τον SSM
Ο Ενιαίος Εποπτικός Μηχανισμός (SSM) λειτουργεί υπό την Ευρωπαϊκή Κεντρική Τράπεζα και εποπτεύει απευθείας τις τέσσερις ελληνικές συστημικές τράπεζες. Πριν από λίγες μέρες υπήρξαν δημοσιεύματα και ραδιοφωνικές αναφορές ότι ο SSM φέρεται να έχει στείλει προειδοποίηση προς τον διοικητή της Τράπεζας της Ελλάδος, Γιάννη Στουρνάρα, για έναν συγκεκριμένο, πολυσχιδή όμιλο με δανεισμό που ξεπερνά την κεφαλαιοποίησή του.
Πηγές της Τράπεζας της Ελλάδος διέψευσαν αμέσως την ύπαρξη τέτοιας επίσημης επιστολής, αλλά η φωτιά είχε ήδη ανάψει.
Καταγράφουμε απλώς ότι η αναφορά έγινε, η διάψευση ακολούθησε, και οικονομικοί αναλυτές συνεχίζουν να θεωρούν υπαρκτό το ζήτημα της συγκέντρωσης δανεισμού, ανεξάρτητα από το αν υπήρξε συγκεκριμένη επιστολή.
Καμία εταιρεία δεν έχει κατονομαστεί επίσημα. Στην αγορά κυκλοφορεί άτυπα μια μικρή λίστα «πολυσχιδών ομίλων» που πληρούν το προφίλ (μεγάλο μέγεθος, δραστηριότητα σε πολλούς κλάδους): ΓΕΚ ΤΕΡΝΑ, Viohalco, Ελλάκτωρ, Aktor Group, Metlen και Motor Oil/Τεχνική Ολυμπιακή. Δεν πρόκειται για επίσημη κατάταξη, είναι απλώς όμιλοι που ταιριάζουν στην περιγραφή.
Γιατί όλα τα βλέμματα στρέφονται στη ΓΕΚ ΤΕΡΝΑ
Ανάμεσα σε όλους τους παραπάνω ομίλους, υπάρχει ένας για τον οποίο τα ερωτηματικά δεν είναι καινούρια, δεν προέρχονται μόνο από φημολογία, και έχουν ήδη τεθεί δημόσια, με αριθμούς, από οικονομικά μέσα.
Τα ερωτηματικά για τον δανεισμό της ΓΕΚ ΤΕΡΝΑ
Στα τέλη Ιουλίου 2026, οικονομικά δημοσιεύματα έθεσαν ευθέως το ερώτημα: πώς δανείζουν οι ελληνικές τράπεζες τη ΓΕΚ ΤΕΡΝΑ με τα δεδομένα που ισχύουν;
Σύμφωνα με αυτά τα δημοσιεύματα:
Ο συνολικός δανεισμός του ομίλου έφτανε τα 4,5 δισ. ευρώ, περίπου 30 φορές τα κέρδη της εταιρείας
Η μετοχή διαπραγματευόταν με δείκτη τιμής προς κέρδη (P/E) 33
Μία μόνο συστημική τράπεζα είχε δανείσει τη ΓΕΚ ΤΕΡΝΑ με ποσό ίσο με το 110% των ιδίων κεφαλαίων που η ίδια η εταιρεία είχε επενδύσει στην παραχώρηση της Αττικής Οδού
Τα δημοσιεύματα έθεταν ανοιχτά το ερώτημα αν η ΤτΕ και ο SSM γνωρίζουν αυτά τα στοιχεία, και αν υπάρχει εδώ συστημικός κίνδυνος για το ελληνικό τραπεζικό σύστημα
Τα στοιχεία δανεισμού της Αττικής Οδού
Όταν η ΓΕΚ ΤΕΡΝΑ απέκτησε την παραχώρηση της Αττικής Οδού, ο δανεισμός για τη χρηματοδότηση της συναλλαγής ανήλθε σε 2,55 δισ. ευρώ. Από αυτά, 2,4 δισ. ευρώ μοιράστηκαν ισομερώς ανάμεσα στις τέσσερις συστημικές τράπεζες: Εθνική, Eurobank, Alpha και Πειραιώς χορήγησαν 600 εκατ. ευρώ η καθεμία. Τα υπόλοιπα 150 εκατ. ευρώ κατανεμήθηκαν σε Optima Bank και Attica Bank.
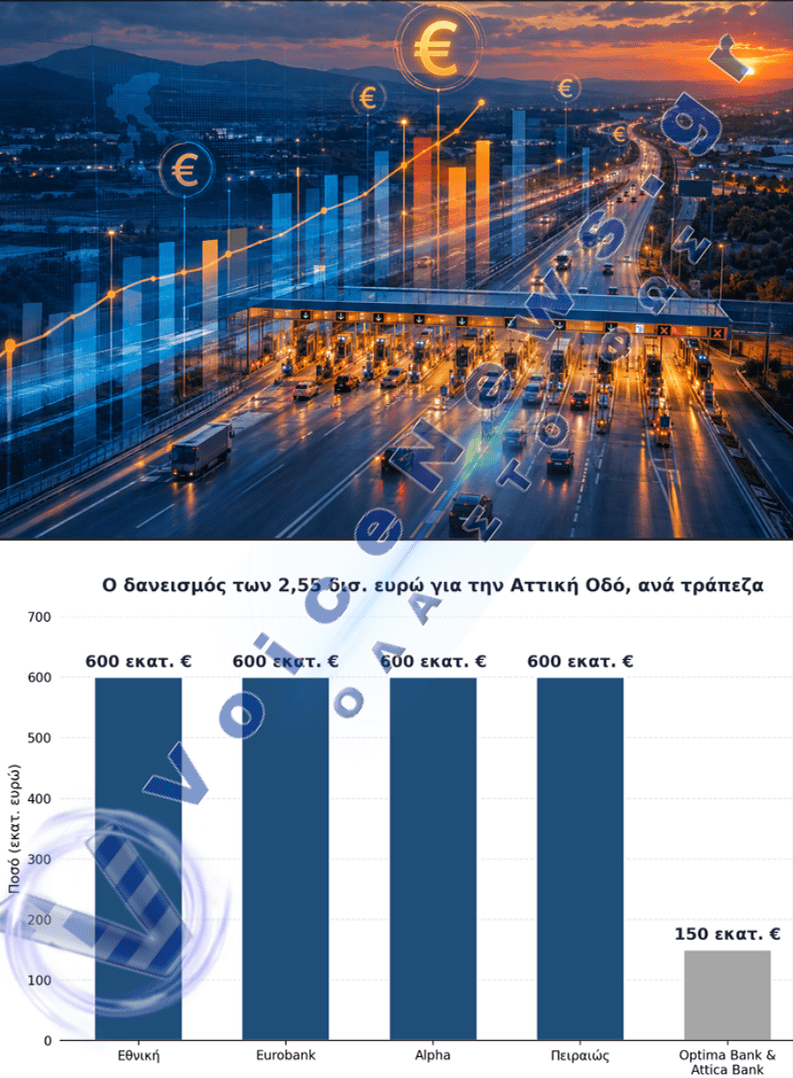
Το ποσό αυτό ήταν τεράστιο και για τις ίδιες τις τράπεζες. Κάθε μία από τις τέσσερις είχε θέσει έναν ετήσιο στόχο για το πόσο θα δανείσει συνολικά σε όλες τις επιχειρήσεις της χώρας. Μόνο αυτή η μία συναλλαγή, για έναν μόνο όμιλο, κάλυψε σημαντικό μέρος αυτού του ετήσιου στόχου.
Οι κινήσεις του Περιστέρη για πλήρη έλεγχο του ομίλου
Παράλληλα με την επέκταση του εταιρικού δανεισμού, ο Γιώργος Περιστέρης προχώρησε, από το 2021 και μετά, σε μια σειρά κινήσεων που ενίσχυσαν τον προσωπικό του έλεγχο επί της ΓΕΚ ΤΕΡΝΑ, πολλές από τις οποίες χρηματοδοτήθηκαν επίσης μέσω τραπεζικού δανεισμού:
Τον Μάρτιο του 2021, ο ολλανδικός όμιλος Reggeborgh αποχώρησε πλήρως από τη ΓΕΚ ΤΕΡΝΑ, πουλώντας το περίπου 32% που κατείχε, μια συναλλαγή που χρηματοδοτήθηκε εν μέρει μέσω δανεισμού με τη συμμετοχή της Optima Bank, σε μια περίοδο που συνέπεσε χρονικά με την ανάθεση της παραχώρησης της Εγνατίας Οδού στον όμιλο.
Μέρος της προσωπικής μόχλευσης του Περιστέρη πραγματοποιήθηκε μέσω δανείων εξασφαλισμένων με μετοχές (share-backed loans), κυρίως μέσω της Τράπεζας Πειραιώς.
Το αποτέλεσμα αυτής της διαδικασίας: ο ίδιος ο Περιστέρης ενίσχυσε σταδιακά το προσωπικό του ποσοστό και τον έλεγχό του επί ενός ομίλου του οποίου ο εταιρικός δανεισμός διογκωνόταν ταυτόχρονα. Δύο παράλληλες γραμμές μόχλευσης, προσωπική και εταιρική, που τροφοδοτούνταν εν μέρει από τις ίδιες τράπεζες.
Με βάση όλα τα παραπάνω στοιχεία, δημοσιευμένα και επαληθεύσιμα, όχι φημολογία, είναι δίκαιο να πούμε ότι η ΓΕΚ ΤΕΡΝΑ έχει, εδώ και καιρό, ξεπεράσει τα συνήθη όρια δανεισμού που θα περίμενε κανείς για μια εισηγμένη εταιρεία υποδομών, ανεξάρτητα από το αν επιβεβαιωθεί ποτέ η ύπαρξη επίσημης προειδοποίησης SSM.
Το ρίσκο πίσω από τον όρο “μόχλευση”
Ο όρος «μόχλευση» (leverage) ακούγεται τεχνικός, αλλά η ιδέα πίσω του είναι απλή.
Φανταστείτε δύο ιδιοκτήτες που θέλουν να αγοράσουν ένα ακίνητο αξίας 100.000 ευρώ. Ο πρώτος πληρώνει τα 80.000 ευρώ από τη τσέπη του και δανείζεται μόνο 20.000 ευρώ. Ο δεύτερος βάζει μόνο 10.000 ευρώ δικά του και δανείζεται τα υπόλοιπα 90.000 ευρώ. Ο δεύτερος είναι πολύ πιο «μοχλευμένος»: στηρίζεται πολύ περισσότερο σε δανεικά χρήματα παρά σε δικά του κεφάλαια.
Η μόχλευση δεν είναι από μόνη της κακό πράγμα, επιτρέπει σε μια εταιρεία να μεγαλώσει γρηγορότερα απ’ όσο θα της επέτρεπαν μόνο τα δικά της κεφάλαια. Το πρόβλημα ξεκινά όταν η μόχλευση γίνεται τόσο μεγάλη, που ακόμη και μια μικρή αναποδιά (μια αύξηση επιτοκίων, μια καθυστέρηση σε ένα έργο, μια πτώση εσόδων) μπορεί να την οδηγήσει σε αδυναμία να πληρώσει τις δόσεις της.
Στην περίπτωση της ΓΕΚ ΤΕΡΝΑ, τα στοιχεία που παραθέσαμε παραπάνω δείχνουν ακριβώς αυτό το προφίλ σε συγκεκριμένα σημεία:
Δανεισμός 30 φορές τα κέρδη σημαίνει ότι θα χρειαζόταν τριάντα ολόκληρα χρόνια κερδοφορίας, στα σημερινά επίπεδα, για να αποπληρωθεί όλο το χρέος, αν φυσικά τα κέρδη διοχετεύονταν αποκλειστικά σε αυτό.
Δανεισμός 110% των ιδίων κεφαλαίων σε ένα μεμονωμένο έργο (Αττική Οδός) σημαίνει ότι η τράπεζα έχει δανείσει περισσότερα χρήματα απ’ όσα η ίδια η εταιρεία έχει επενδύσει, αντιστρέφοντας τη συνήθη λογική ότι ο ιδιοκτήτης «ρισκάρει» περισσότερο από τον δανειστή.
Αυτό δεν σημαίνει αυτόματα ότι η ΓΕΚ ΤΕΡΝΑ κινδυνεύει με κατάρρευση. Η εταιρεία έχει, σύμφωνα με τις ίδιες τις ανακοινώσεις της, ισχυρό χαρτοφυλάκιο συμβάσεων και προβλέψιμες ταμειακές ροές από τις παραχωρήσεις. Σημαίνει όμως ότι το περιθώριο λάθους είναι πολύ μικρότερο απ’ ό,τι θα ήταν για έναν λιγότερο μοχλευμένο όμιλο, και ότι, αν κάτι πάει στραβά, η ζημιά δεν θα περιοριστεί στην ίδια την εταιρεία, αλλά θα μεταδοθεί στις τράπεζες που τη χρηματοδότησαν, όπως ακριβώς προειδοποιεί το ΔΝΤ για το σύνολο του συστήματος.
Οι ευθύνες του διοικητή της Τράπεζας της Ελλάδος και της κυβέρνησης
Το Voice News δημοσίευσε τις τελευταίες εβδομάδες μια σειρά άρθρων που κρούουν τον κίνδυνο για την υπερσυγκέντρωση δημοσίων συμβάσεων στον όμιλο της ΓΕΚ ΤΕΡΝΑ, παρουσιάζοντας αναλυτικά πώς ο όμιλος συγκέντρωσε δισεκατομμύρια ευρώ δημοσίων συμβάσεων παραχώρησης. Μένει να διαπιστώσουμε αν η εμμονή της κυβέρνησης σε αυτή τη συγκεκριμένη εταιρεία και στο πρόσωπο του Γιώργου Περιστέρη θα μας οδηγήσει σε μια νέα τραπεζική περιπέτεια, την οποία θα πληρώσει και πάλι με «αίμα» ο ελληνικός λαός.
Πώς είναι δυνατόν, ύστερα από όσα πέρασε η χώρα και οι έλληνες φορολογούμενοι με την ανακεφαλαιοποίηση των τραπεζών, να επιτρέπεται να ξαναχτίζεται η ίδια συνθήκη κινδύνου; Οι ευθύνες εδώ είναι τεράστιες, και βαραίνουν την Τράπεζα της Ελλάδος, τον εγχώριο εποπτικό μηχανισμό, και προσωπικά τον διοικητή Γιάννη Στουρνάρα.
Ο κ. Στουρνάρας γνώριζε, γιατί όφειλε εκ της θέσεώς του να γνωρίζει, την έκταση της έκθεσης κάθε τράπεζας στους μεγάλους αυτούς δανειολήπτες, αφού η παρακολούθηση των «μεγάλων ανοιγμάτων» είναι θεσμική αρμοδιότητα της ίδιας της Τράπεζας της Ελλάδος. Η έκθεση του ΔΝΤ δημοσιεύτηκε τον Ιούνιο του 2026.
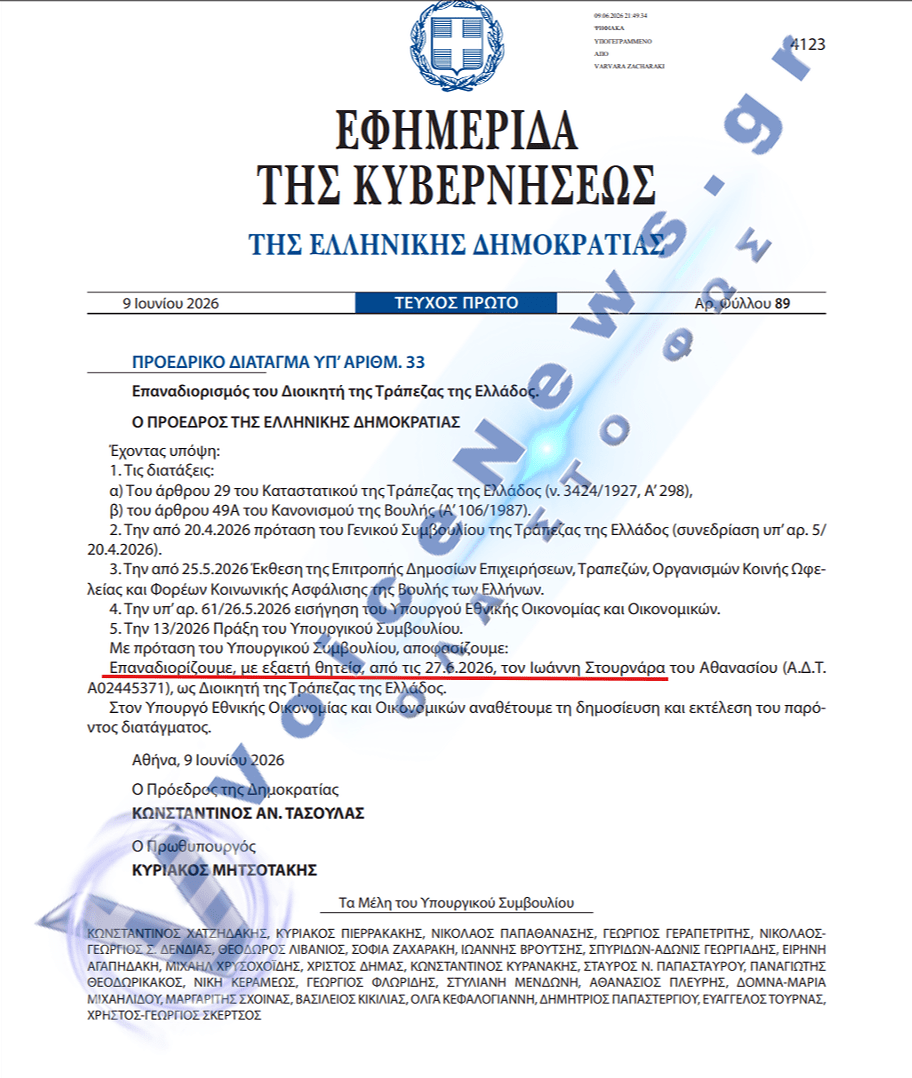
Τον Ιούνιο του 2026 ανανεώθηκε η θητεία του Γιάννη Στουρνάρα για μία ακόμη φορά. Αποτελεί τον διοικητή με τη μεγαλύτερη θητεία στην πρόσφατη ιστορία της Τράπεζας της Ελλάδος, ο οποίος βρίσκεται στο τιμόνι της από τον Ιούνιο του 2014 και, με τη νέα ανανέωση της θητείας του, θα συμπληρώσει τρεις συνεχείς εξαετίες (έως το 2032). Επομένως και η ίδια η κυβέρνηση γνώριζε τα αποτελέσματα της έκθεσης του ΔΝΤ και πόσο εκτεθειμένο είναι το τραπεζικό σύστημα στον κίνδυνο δανεισμού συγκεκριμένης εταιρείας. Αλλά όχι μόνο δεν έλεγξε τον κ. Στουρνάρα για την ανεπαρκή εποπτεία του που οδήγησε στην συγκέντρωση δανεισμού των 4 συστημικών τραπεζών, αλλά τον επιβράβευσε με την ανανέωση της θητείας του για ακόμη 6 χρόνια. Προφανώς είναι διαφορετικά τα κριτήρια αξιολόγησης και απόδοσης για την κυβέρνηση και τον κοινό νου. Εκτός και αν δεν τα ξέρουμε όλα.
Ο ελληνικός λαός έχει δικαίωμα να μάθει ποια είναι αυτή η «εκλεκτή» εταιρεία που μπορεί να δανείζεται αλόγιστα, χτίζοντας πάνω σε αυτό το δανεισμό την επέκτασή της σε δημόσιες συμβάσεις και παραχωρήσεις, θέτοντας σε κίνδυνο τη σταθερότητα ολόκληρου του τραπεζικού συστήματος στο βωμό του δικού της κέρδους. Δεν είμαστε σε θέση να πούμε με βεβαιότητα ότι αυτή η εταιρεία είναι η ΓΕΚ ΤΕΡΝΑ, καμία επίσημη πηγή δεν έχει κατονομάσει κανέναν.
Αυτό που μπορούμε να πούμε είναι ότι, από όσα δημοσιευμένα στοιχεία υπάρχουν διαθέσιμα για μεγάλους ελληνικούς ομίλους, δανεισμός 30 φορές τα κέρδη, χρηματοδότηση 110% πάνω από τα ίδια κεφάλαια σε ένα μόνο έργο, η ΓΕΚ ΤΕΡΝΑ είναι η μοναδική που ταιριάζει σε αυτό το προφίλ σε τέτοιο βαθμό. Είναι μια εν δυνάμει κατηγορία που στηρίζεται σε αριθμούς, όχι σε φημολογία, και που η ίδια η εταιρεία μπορεί ανά πάσα στιγμή να διαψεύσει δημοσιοποιώντας τα δικά της στοιχεία.
Δεν χρειάζεται όμως να περιμένουμε ανώνυμες επιστολές του SSM ή ραδιοφωνικές αναφορές που κάποιοι σπεύδουν να διαψεύσουν. Η μόνη διάψευση, ή επιβεβαίωση, που έχει πραγματικό κύρος είναι μία: να βγει ο ίδιος ο διοικητής της Τράπεζας της Ελλάδος, Γιάννης Στουρνάρας, και να ανακοινώσει επίσημα και αναλυτικά τα στοιχεία δανεισμού των «big ten», ποιοι είναι οι δέκα όμιλοι, πόσο έχει δανειστεί καθένας, και από ποιες τράπεζες. Έχει τα κότσια να το κάνει;
Δείτε τα προηγούμενα άρθρα
ΠΕΡΙΣΤΕΡΗΣ: ΤΑ «ΧΡΥΣΑ» ΕΡΓΑ, ΤΑ ΠΟΛΛΑ ΕΚΑΤΟΜΜΥΡΙΑ ΚΑΙ ΤΟ ΚΡΑΤΟΣ – ΜΕΡΟΣ 3