ΟΙ ΕΛΛΗΝΕΣ ΠΛΟΙΟΚΤΗΤΕΣ ΜΕΙΩΣΑΝ ΣΤΟ ΜΙΣΟ ΤΑ ΦΟΡΤΙΑ ΡΩΣΙΚΟΥ ΑΡΓΟΥ ΠΕΤΡΕΛΑΙΟΥ – ΜΕΤΕΦΕΡΑΝ ΤΑ ΠΛΟΙΑ ΤΟΥΣ ΣΤΟΝ ΠΕΡΣΙΚΟ ΚΟΛΠΟ ΛΟΓΩ ΜΕΓΑΛΥΤΕΡΟΥ ΚΕΡΔΟΥΣ
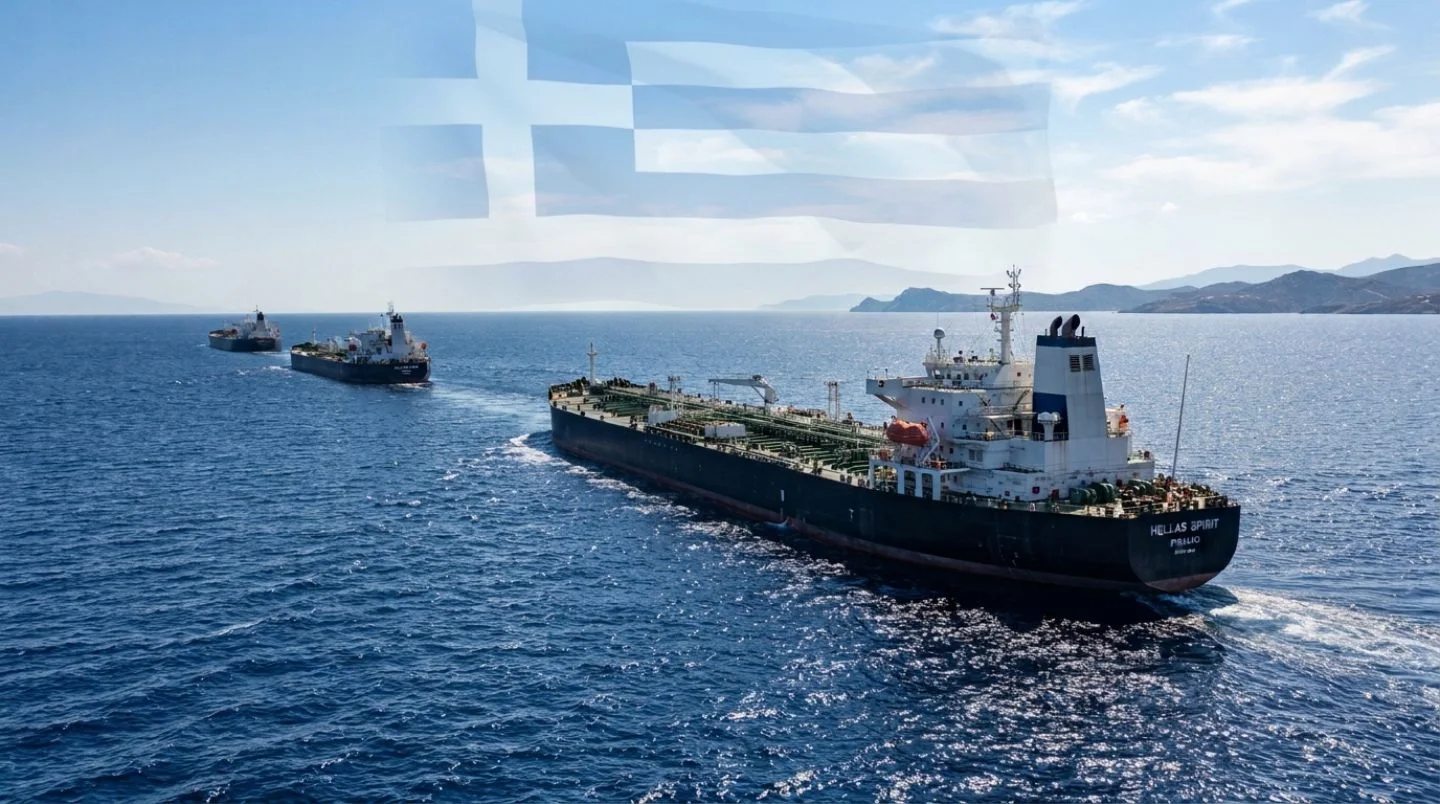
Οι Έλληνες εφοπλιστές μείωσαν κατά περισσότερο από το μισό τα φορτία ρωσικού αργού πετρελαίου τον Οκτώβριο, φτάνοντας στο χαμηλότερο επίπεδο των τελευταίων δύο ετών. Η κίνηση αυτή οφείλεται στην έντονη άνοδο των ναύλων στον Περσικό Κόλπο, καθώς και στις ανησυχίες για επιθέσεις στη Μαύρη Θάλασσα, όπως ανέφερε η εφημερίδα Kommersant στις 10 Νοεμβρίου.
Σύμφωνα με στοιχεία των S&P Global Commodities at Sea (CAS) και Maritime Intelligence Risk Suite (MIRS), τα οποία επικαλείται η εφημερίδα, τα δεξαμενόπλοια ελληνικών συμφερόντων μετέφεραν τον Οκτώβριο 8,3 εκατομμύρια βαρέλια ρωσικού πετρελαίου, τον χαμηλότερο όγκο από τον Δεκέμβριο του 2024. Τέσσερα ελληνικά δεξαμενόπλοια τύπου Aframax (χωρητικότητας 100.000 τόνων νεκρού βάρους) και τέσσερα τύπου Suezmax (χωρητικότητας 135.000 τόνων) αποχώρησαν από τα ρωσικά δρομολόγια.
Η στροφή αυτή συνέβη καθώς οι ναύλοι παγκοσμίως πλησίασαν επίπεδα ρεκόρ, λόγω της αυξημένης ζήτησης για μεγαλύτερα πλοία για τη μεταφορά αργού πετρελαίου ανατολικά των Στενών του Ορμούζ, ενός από τα πιο κρίσιμα θαλάσσια περάσματα παγκοσμίως, αλλά και λόγω των ασφαλίστρων κινδύνου πολέμου που προκύπτουν από την ένταση μεταξύ ΗΠΑ και Ιράν. Κατά τη διάρκεια του μήνα, μόνο ένα δεξαμενόπλοιο ελληνικών συμφερόντων μετέφερε ρωσικό πετρέλαιο από τη Μαύρη Θάλασσα.
Η Ελλάδα αποτελεί τη μεγαλύτερη ναυτιλιακή δύναμη στην ΕΕ και την G7. Ως εκ τούτου, η αποχώρηση των ελληνικών πλοίων περιορίζει το μερίδιο του ρωσικού πετρελαίου που διακινείται υπό τους δυτικούς κανόνες περί ανώτατου ορίου τιμών (price cap), μετατοπίζοντας μεγαλύτερο μέρος του στη λεγόμενη «σκιώδη» ναυτιλία (shadow fleet). Τον Αύγουστο, η Αθήνα και η Βαλέτα είχαν εμποδίσει την επιβολή πλήρους απαγόρευσης από την ΕΕ στη μεταφορά ρωσικού πετρελαίου, προκειμένου να προστατεύσουν τα συμφέροντα των εφοπλιστών τους.
Ωστόσο, η άνοδος των ναύλων στον Περσικό Κόλπο πέτυχε τώρα, στην πράξη, μέρος αυτού που δεν κατάφερε η πολιτική των κυρώσεων. Τον Οκτώβριο, τα δεξαμενόπλοια που συνδέονται με χώρες της G7 μετέφεραν 906.000 βαρέλια ρωσικού αργού πετρελαίου ημερησίως, ποσότητα που αντιστοιχεί στο 24,2% του συνόλου των θαλάσσιων εξαγωγών, το χαμηλότερο ποσοστό των τελευταίων επτά μηνών, μειωμένο από το 1,2 εκατομμύριο βαρέλια ημερησίως (29,2%) που καταγράφηκε τον Σεπτέμβριο. Οι δυτικές εταιρείες επιτρέπεται να μεταφέρουν ρωσικό πετρέλαιο σε τρίτες χώρες μόνο εάν αυτό πωλείται κάτω από το ανώτατο όριο τιμής, το οποίο η ΕΕ έχει ορίσει στα 44,1 δολάρια ανά βαρέλι.
Πλοία που ανήκουν σε ιδιοκτήτες με έδρα το Χονγκ Κονγκ μετέφεραν 27,7 εκατομμύρια βαρέλια, πλοία Ρώσων ιδιοκτητών 22,5 εκατομμύρια βαρέλια και πλοία εταιρειών από τα ΗΑΕ 15,6 εκατομμύρια βαρέλια. Τα δρομολόγια που αφορούν τη Ρωσία αποφέρουν λιγότερα έσοδα στους πλοιοκτήτες.
Τον Οκτώβριο, τα έσοδα από ταξίδια από τη Βαλτική προς την Ινδία ήταν χαμηλότερα κατά 46.300 δολάρια ημερησίως σε σχέση με τον παγκόσμιο δείκτη Suezmax, μια διαφορά διπλάσια από εκείνη του Σεπτεμβρίου.
Στις αρχές Νοεμβρίου, τα ναύλα για τη μεταφορά φορτίων με πλοία τύπου Aframax από τη Βαλτική προς τη δυτική Ινδία διαμορφώθηκαν στα 19-21 εκατομμύρια δολάρια ανά ταξίδι (από 23 εκατομμύρια δολάρια προηγουμένως), ενώ τα ναύλα για τα πλοία τύπου Suezmax μειώθηκαν από τα 27 στα 23 εκατομμύρια δολάρια, σύμφωνα με το Reuters, το οποίο επικαλείται σχετικές πηγές. Η φόρτωση φορτίων στη Μαύρη Θάλασσα συνεπάγεται επιπλέον κόστος.
Στις 6 Νοεμβρίου, το πρόσθετο ασφάλιστρο κινδύνου πολέμου για τις εξαγωγές πετρελαίου από τη Μαύρη Θάλασσα έφτασε τα 5 δολάρια ανά βαρέλι, το υψηλότερο επίπεδο από τότε που η Platts άρχισε να καταγράφει το εν λόγω στοιχείο τον Οκτώβριο του 2022. Παράλληλα, τα ασφάλιστρα κινδύνου πολέμου για το ίδιο το σκαρί των πλοίων στην περιοχή έχουν ανέλθει στο 20% της αξίας του πλοίου, καθώς ο «πόλεμος των drones» επεκτείνεται, στοχεύοντας πλέον λιμένες και τα πλοία που τους εξυπηρετούν.
Σύμφωνα με την CAS, οι συνολικές ρωσικές εξαγωγές αργού πετρελαίου διά θαλάσσης μειώθηκαν τον Οκτώβριο κατά 9% σε μηνιαία βάση και κατά 10% σε ετήσια βάση, φτάνοντας τα 3,7 εκατομμύρια βαρέλια ημερησίως, το χαμηλότερο επίπεδο από τον Απρίλιο.
Το μέγεθος αυτό παραμένει ωστόσο υψηλότερο από τους ετήσιους μέσους όρους (3,25–3,5 εκατομμύρια βαρέλια ημερησίως για την περίοδο 2022-2025) που έχει καταγράψει ο Διεθνής Οργανισμός Ενέργειας. Πηγή της αγοράς δήλωσε στην εφημερίδα ότι οι επιθέσεις στη Μαύρη Θάλασσα ενδέχεται να έπαιξαν καθοριστικό ρόλο σε αυτή τη μηνιαία μείωση.
Στους παράγοντες αυτούς προστίθενται οι ευρύτερες κυρώσεις που επέβαλε η Βρετανία τον Οκτώβριο κατά των δεξαμενόπλοιων του λεγόμενου «σκιώδους στόλου», καθώς και οι επιθεωρήσεις πλοίων σε διεθνή ύδατα από κράτη-μέλη της ΕΕ, γεγονότα που καθιστούν δυσκολότερη τη χρήση «δανεικών» σημαιών.
Οι εξαγωγές παραμένουν σε υψηλά επίπεδα, εν μέρει επειδή η Ρωσία έχει στραφεί από την εξαγωγή διυλισμένων προϊόντων στην εξαγωγή αργού πετρελαίου, στο πλαίσιο της απαγόρευσης που έχει επιβάλει στις εξαγωγές ντίζελ. Σύμφωνα με την Argus, η διαφορά τιμής (discount) του ρωσικού αργού τύπου Urals έναντι του Brent στα λιμάνια της Βαλτικής διευρύνθηκε στα 25,3 δολάρια ανά βαρέλι έως τα μέσα Οκτωβρίου, από 22,6 δολάρια ανά βαρέλι τον Σεπτέμβριο. Οι αναλυτές αποδίδουν αυτή τη διαφορά στο κόστος ναύλωσης και στους κινδύνους που συνδέονται με τη Μαύρη Θάλασσα.
Το κόστος ναύλωσης επηρεάζει επίσης αρνητικά τη ζήτηση: τα ινδικά διυλιστήρια έχουν μειώσει τις αγορές ρωσικού αργού, καθώς τα έξοδα μεταφοράς εξαλείφουν το πλεονέκτημα τιμής που αυτό διέθετε έναντι άλλων ποικιλιών αργού από τον Κόλπο (οι οποίες προσφέρονται επίσης με έκπτωση).
Το ρωσικό Κέντρο Δεικτών Τιμών (Price Index Centre) κατέγραψε πολύ μικρότερη μείωση, περίπου 2%, στις φορτώσεις αργού πετρελαίου που πραγματοποιήθηκαν μέσω θαλάσσης τον Οκτώβριο, καθώς η αύξηση κατά 33% στις αποστολές από τα βόρεια λιμάνια αντιστάθμισε μέρος της πτώσης που σημειώθηκε στα δυτικά.
Η αποχώρηση των δυτικών πλοιοκτητών ενδέχεται να είναι προσωρινή, επισημαίνει το Κέντρο, δεδομένου ότι η διαθέσιμη χωρητικότητα τύπου Suezmax ξεπέρασε τη ζήτηση σε ορισμένα δρομολόγια προς τη βορειοδυτική Ευρώπη, ενώ στη Μεσόγειο παρατηρήθηκε πλεόνασμα χωρητικότητας τύπου Aframax στις αρχές Νοεμβρίου.
Παράλληλα, δεν έχουν εντοπιστεί ενδείξεις ότι οι συμμετέχοντες στην αγορά αντιμετωπίζουν προβλήματα λόγω της αποχώρησης των ελληνικών δεξαμενόπλοιων.