Πόσο πρέπει να πέσει το πετρέλαιο για να μειωθούν οι τιμές στα ράφια.
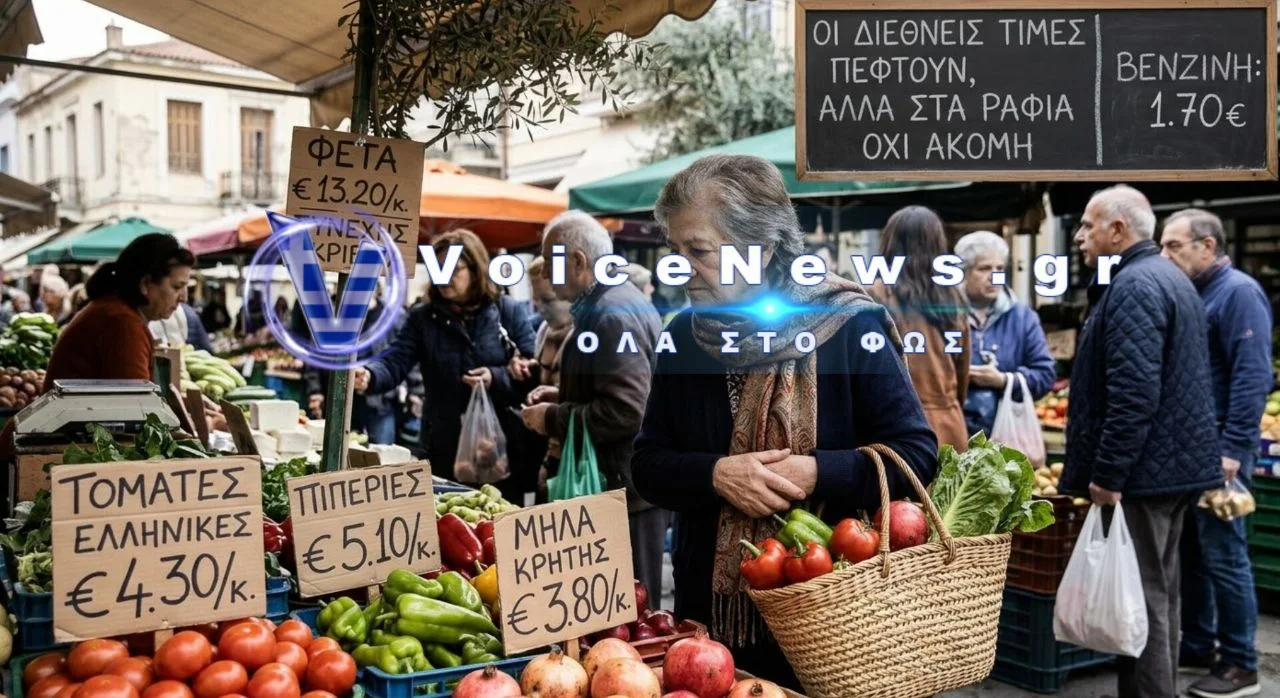
Με τις τιμές του πετρελαίου να έχουν υποχωρήσει περίπου κατά 10% μέσα σε δύο μόλις ημέρες αλλά τις ανατιμήσεις να συνεχίζουν να συμπιέζουν τα εισοδήματα των νοικοκυριών, τα ερωτήματα… του ενός εκατομμυρίου σχετίζονται φυσικά με την ακρίβεια. Οι ανατιμήσεις σε ενέργεια, στέγαση και μεταφορές είχαν ως αποτέλεσμα να εκτιναχθεί ο πληθωρισμός στο 5,7% στην Ελλάδα και στο 4% στην Ευρωζώνη, τον Οκτώβριο.
Πόσο πρέπει να υποχωρήσουν, λοιπόν, οι διεθνείς τιμές του πετρελαίου για να δουν επιτέλους οι καταναλωτές ουσιαστικές μειώσεις στα σούπερ μάρκετ; Και γιατί οι ανατιμήσεις περνούν σχεδόν αυτόματα στο καλάθι του νοικοκυριού, ενώ οι μειώσεις μοιάζουν να χάνονται στη διαδρομή από την παραγωγή μέχρι το ράφι;
Ψάξαμε και βρήκαμε τις μελέτες που προσπαθούν να απαντήσουν στο μεγάλο πρόβλημα της ακρίβειας. Ξεκινάμε από πρόσφατες αναλύσεις της Παγκόσμιας Τράπεζας και της Ευρωπαϊκής Κεντρικής Τράπεζας, οι οποίες αναδεικνύουν ένα σημαντικό παράδοξο. Ότι το πετρέλαιο μπορεί να γίνει σημαντικά φθηνότερο, χωρίς τα τρόφιμα να ακολουθήσουν την ίδια πορεία.
Ακόμη και 12 μήνες φθηνότερου πετρελαίου μπορεί να μην αρκούν για να μειωθούν οι τιμές στα ράφια, καθώς η μετακύλιση του ενεργειακού κόστους στα τρόφιμα μπορεί να διαρκέσει χρόνια, ενώ οι μειώσεις περνούν – όπως δυστυχώς έχουμε όλοι καταλάβει – τους καταναλωτές πολύ δυσκολότερα από τις αυξήσεις.
Το πετρέλαιο πέφτει, τα τρόφιμα ακριβαίνουν
Το πλέον χαρακτηριστικό παράδειγμα προκύπτει από την τελευταία έκθεση της Παγκόσμιας Τράπεζας. Στο Commodity Markets Outlook, εκτιμάται ότι η μέση τιμή του Brent θα υποχωρήσει από τα 91 δολάρια το βαρέλι το 2026, στα 79 δολάρια το 2027, σημειώνοντας πτώση περίπου 13%.
Στην ίδια περίοδο, ωστόσο, οι διεθνείς τιμές των αγροτικών εμπορευμάτων που χρησιμοποιούνται για τρόφιμα, αναμένεται να αυξηθούν κατά 7%, μετά από άνοδο 10% φέτος. Δηλαδή, ενώ το πετρέλαιο προβλέπεται να γίνει αισθητά φθηνότερο, οι πρώτες ύλες των τροφίμων θα συνεχίσουν να ακριβαίνουν.
Η εξήγηση βρίσκεται στο γεγονός ότι οι τιμές των τροφίμων δεν εξαρτώνται αποκλειστικά από το πετρέλαιο. Το φυσικό αέριο, τα λιπάσματα, οι μεταφορές, το εργατικό κόστος και οι καιρικές συνθήκες αποτελούν εξίσου κρίσιμους παράγοντες.
Μάλιστα, στο δυσμενές σενάριο της Παγκόσμιας Τράπεζας, το Brent θα μπορούσε να διαμορφωθεί στα 105 δολάρια το 2027, με τις διεθνείς τιμές τροφίμων να ξεπερνούν ακόμη και τα επίπεδα της ενεργειακής κρίσης του 2022.
Τι αποκαλύπτουν μελέτες για τους 12 και τους 24 μήνες
Ακόμη πιο ενδιαφέρουσα είναι μελέτη τεσσάρων ερευνητών της Τράπεζας της Ισπανίας, που δημοσιεύθηκε στο επιστημονικό περιοδικό Applied Economics Letters.
Οι ερευνητές διαπιστώνουν ότι οι αυξήσεις των τιμών ενέργειας και αγροτικών εμπορευμάτων μετακυλίονται στα τρόφιμα με σημαντική χρονική καθυστέρηση, με την επίδραση στον πληθωρισμό τροφίμων να κορυφώνεται περίπου 12 μήνες μετά το αρχικό σοκ.
Το εντυπωσιακό εύρημα, ωστόσο, αφορά στις μειώσεις. Ενώ οι αυξήσεις των ενεργειακών τιμών έχουν στατιστικά σημαντική επίδραση, οι μειώσεις εμφανίζουν πολύ ασθενέστερη μετακύλιση, η οποία στην περίπτωση της ενέργειας δεν είναι καν στατιστικά σημαντική στο συγκεκριμένο υπόδειγμα.
Μια δεύτερη μελέτη της Τράπεζας της Ισπανίας καταλήγει ότι, σε ορίζοντα ενός έτους, μια μεγάλη αύξηση του ενεργειακού κόστους ενισχύει τον υποκείμενο πληθωρισμό περίπου δύο φορές περισσότερο από όσο τον μειώνει μια αντίστοιχη πτώση.
Από την πλευρά της, η Ομοσπονδιακή Τράπεζα των ΗΠΑ έχει υπολογίσει ότι μια μόνιμη αύξηση 10% στην τιμή του πετρελαίου προκαλεί σωρευτική άνοδο περίπου 0,3% στον δείκτη τιμών τροφίμων σε βάθος δύο ετών. Η επίδραση μπορεί να ξεπεράσει το 0,6% όταν η αύξηση του πετρελαίου προκαλείται από περιορισμό της προσφοράς.
Τα ευρήματα αυτά δεν σημαίνουν ότι μια πτώση 10% θα μειώσει αντιστοίχως τις τιμές τροφίμων κατά 0,3%. Αντιθέτως, αναδεικνύουν πόσο δύσκολη είναι η αντίστροφη διαδικασία.
Πόσο μεγάλη πτώση χρειάζεται τελικά;
Ας υποθέσουμε ότι το Brent υποχωρεί από τα 110 στα 90 δολάρια το βαρέλι. Πρόκειται για μείωση περίπου 18%, η οποία θα μπορούσε να περιορίσει αισθητά τις πιέσεις στις μεταφορές και στη διανομή, χωρίς όμως να εξασφαλίζει φθηνότερα προϊόντα.
Αν η τιμή υποχωρούσε στα 70 δολάρια, η πτώση θα προσέγγιζε το 36%, δημιουργώντας μεγαλύτερα περιθώρια μείωσης του κόστους παραγωγής. Στα 60 δολάρια, η υποχώρηση θα ξεπερνούσε το 45%.
Ούτε όμως μια τόσο μεγάλη πτώση εγγυάται ότι θα μειωθούν οι τιμές στα ράφια. Δεν υπάρχει, άλλωστε, επιστημονικά τεκμηριωμένο επίπεδο Brent που να λειτουργεί ως αυτόματο σημείο εκκίνησης μειώσεων.
Πιο καθοριστική είναι η διάρκεια της αποκλιμάκωσης. Όπως επισημαίνει η ΕΚΤ σε ανάλυση της 20ής Οκτωβρίου, οι επιδράσεις των πετρελαϊκών σοκ μπορούν να χρειαστούν χρόνια για να περάσουν πλήρως στις τιμές των τροφίμων.
Η μεγάλη παγίδα για τους καταναλωτές
Η νέα μελέτη του ΔΝΤ, με τίτλο «Pumps and Plates», επιβεβαιώνει την ασύμμετρη μετακύλιση των διεθνών τιμών, αναφέροντας ότι οι ανατιμήσεις είναι πιθανότερο να περνούν στους καταναλωτές από τις μειώσεις, ενώ η προσαρμογή είναι ταχύτερη στα καύσιμα απ’ ό,τι στα τρόφιμα.
Παράλληλα, η Τράπεζα της Αγγλίας προβλέπει ότι ο πληθωρισμός τροφίμων στη Βρετανία μπορεί να φτάσει περίπου στο 4,75% στα μέσα του 2027, καθώς οι προηγούμενες ενεργειακές ανατιμήσεις θα συνεχίσουν να επιβαρύνουν την παραγωγή και τη διανομή.
Και εδώ βρίσκεται το συμπέρασμα για τα νοικοκυριά. Ακόμη και μια μεγάλη και παρατεταμένη πτώση του πετρελαίου μπορεί να αρκεί για να σταματήσουν οι νέες ανατιμήσεις, όχι όμως για να επιστρέψουν οι τιμές των τροφίμων στα προηγούμενα επίπεδα.
Για να μειωθεί πραγματικά η ακρίβεια, χρειάζεται ταυτόχρονη και διατηρήσιμη αποκλιμάκωση του συνολικού κόστους παραγωγής, αλλά και επαρκής ανταγωνισμός ώστε το όφελος να φτάσει τελικά στο ράφι. Διαφορετικά, οι καταναλωτές θα συνεχίσουν να πληρώνουν το κόστος μιας ενεργειακής κρίσης ακόμη και όταν αυτή θα έχει υποχωρήσει.
Τι σημαίνουν όλα αυτά για οικονομία και αγορές
Από της στιγμή που η πτώση του πετρελαίου δεν συνεπάγεται αυτομάτως και το τέλος των πληθωριστικών πιέσεων, το πρόβλημα παραμένει για την οικονομία και τις αγορές. Διότι όσο οι τιμές των τροφίμων και των υπηρεσιών παραμένουν υψηλές, η αγοραστική δύναμη των νοικοκυριών εξακολουθεί να δοκιμάζεται, περιορίζοντας την κατανάλωση και τις προοπτικές ανάπτυξης.
Παράλληλα, η επιμονή του πληθωρισμού δυσκολεύει τις κεντρικές τράπεζες να μειώσουν τα επιτόκια, διατηρώντας το κόστος δανεισμού υψηλό για επιχειρήσεις και νοικοκυριά. Για τους επενδυτές, αυτό μεταφράζεται σε αυξημένη αβεβαιότητα στις αγορές μετοχών και ομολόγων, καθώς το ενδεχόμενο ασθενέστερης ανάπτυξης σε συνδυασμό με επίμονο πληθωρισμό συντηρεί τον κίνδυνο στασιμοπληθωρισμού.
Με άλλα λόγια, το φθηνότερο πετρέλαιο μπορεί να προσφέρει μια ανάσα στις αγορές, αλλά δεν αρκεί από μόνο του για να αποκαταστήσει τις οικονομικές ισορροπίες.