Τι ισχύει για τα ΙΧ που υπέστησαν ζημιές από την έκρηξη στην οδό Λυσικράτους – Πότε πληρώνει η ασφαλιστική, πότε μπορεί να ευθύνεται ο ιδιοκτήτης του κτιρίου και τι ισχύει για το Δημόσιο
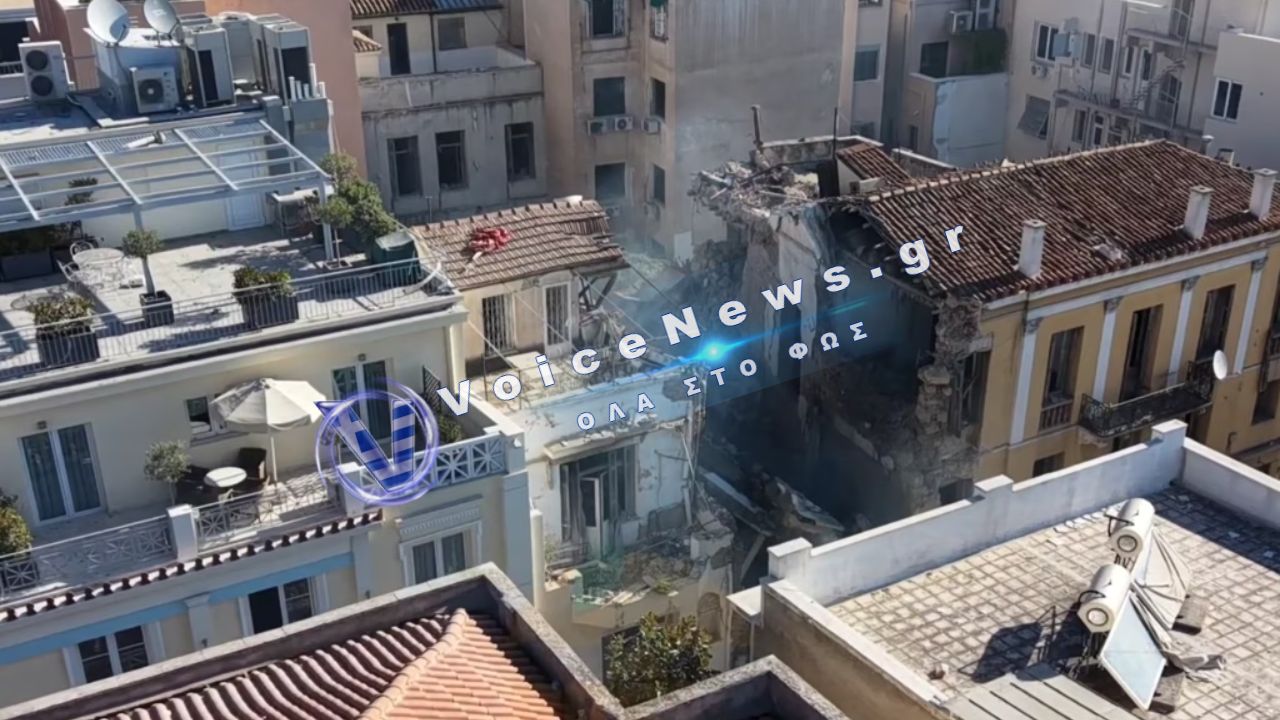
Η ισχυρή έκρηξη που σημειώθηκε το πρωί της Παρασκευής 25 Σεπτεμβρίου σε παλιό κτίριο στην οδό Λυσικράτους, στην Πλάκα, προκάλεσε σοβαρές καταστροφές στο κτίσμα, αλλά και ζημιές σε σταθμευμένα αυτοκίνητα από θραύσματα.
Το ερώτημα που τίθεται πλέον για τους ιδιοκτήτες των οχημάτων είναι ποιος θα καλύψει το κόστος των ζημιών.
Η απάντηση εξαρτάται κυρίως από την ασφαλιστική κάλυψη κάθε αυτοκινήτου, αλλά και από το τι θα δείξει η έρευνα για την αιτία της έκρηξης.
Πότε πληρώνει η ασφαλιστική του αυτοκινήτου
Η υποχρεωτική ασφάλιση αστικής ευθύνης δεν καλύπτει από μόνη της ζημιές που υπέστη το ίδιο το όχημα από ένα περιστατικό όπως η συγκεκριμένη έκρηξη.
Ωστόσο, αρκετά ασφαλιστήρια προβλέπουν ξεχωριστή κάλυψη για πυρκαγιά και έκρηξη, χωρίς να απαιτείται απαραίτητα πλήρης μικτή ασφάλιση.
Εφόσον το συμβόλαιο του οχήματος περιλαμβάνει τη συγκεκριμένη κάλυψη και το περιστατικό καλύπτεται από τους όρους του ασφαλιστηρίου, ο ιδιοκτήτης μπορεί να απευθυνθεί στη δική του ασφαλιστική εταιρεία.
Στη συνέχεια πραγματοποιείται πραγματογνωμοσύνη και η αποζημίωση υπολογίζεται με βάση τους όρους του συμβολαίου, την έκταση των ζημιών, τυχόν απαλλαγές και, σε περίπτωση ολικής καταστροφής, την προβλεπόμενη αξία του οχήματος.
Τι γίνεται αν δεν υπάρχει κάλυψη έκρηξης
Η απουσία σχετικής ασφαλιστικής κάλυψης δεν σημαίνει απαραίτητα ότι ο ιδιοκτήτης χάνει κάθε δικαίωμα αποζημίωσης.
Σε αυτή την περίπτωση, όμως, θα πρέπει να αναζητηθεί ο υπεύθυνος για τη ζημιά.
Ο Αστικός Κώδικας προβλέπει γενικά ότι όποιος προκαλεί παράνομα και υπαίτια ζημιά σε άλλον υποχρεούται να την αποκαταστήσει.
Παράλληλα, το άρθρο 925 του Αστικού Κώδικα προβλέπει ειδική ευθύνη του κυρίου ή νομέα κτίσματος για ζημιές που προκαλούνται από ολική ή μερική πτώση του, υπό τις προϋποθέσεις που προβλέπει η διάταξη.
Επομένως, στην περίπτωση της Πλάκας δεν μπορεί από τώρα να θεωρηθεί δεδομένο ότι θα πληρώσει ο ιδιοκτήτης του κτιρίου. Πρώτα θα πρέπει να διαπιστωθεί τι προκάλεσε την έκρηξη και αν υπάρχει ευθύνη συγκεκριμένου προσώπου.
Εάν διαπιστωθεί ότι η ζημιά συνδέεται, για παράδειγμα, με πλημμελή συντήρηση του κτιρίου ή εγκατάστασης για την οποία υπήρχε ευθύνη του ιδιοκτήτη ή του νομέα, μπορεί να προκύψει αξίωση αποζημίωσης.
Αντίστοιχα, εάν η αιτία συνδέεται με ενέργεια ή αμέλεια ενοίκου, ελαττωματική εγκατάσταση ή άλλη πράξη τρίτου, η ευθύνη μπορεί να αφορά διαφορετικό πρόσωπο ή επαγγελματία.
Τι γίνεται αν υπάρχει ασφάλιση του κτιρίου
Εάν το κτίριο ή ο υπεύθυνος διαθέτει ασφαλιστήριο αστικής ευθύνης έναντι τρίτων, μπορεί να ενεργοποιηθεί και η συγκεκριμένη ασφαλιστική κάλυψη, εφόσον το περιστατικό εμπίπτει στους όρους του συμβολαίου.
Σε αυτή την περίπτωση, η ασφαλιστική εταιρεία του υπεύθυνου μπορεί να κληθεί να αποζημιώσει τρίτους για τις ζημιές που προκλήθηκαν.
Πληρώνει το κράτος τα κατεστραμμένα αυτοκίνητα;
Το Δημόσιο δεν αποζημιώνει αυτομάτως τα οχήματα επειδή υπέστησαν ζημιές από μια έκρηξη.
Για να προκύψει ευθύνη του Δημοσίου ή ενός Δήμου θα πρέπει να συντρέχουν συγκεκριμένες προϋποθέσεις, μεταξύ άλλων παράνομη πράξη ή παράλειψη αρμόδιου οργάνου, ζημία και αιτιώδης σύνδεσμος μεταξύ της πράξης ή παράλειψης και της ζημιάς.
Ούτε η κρατική αρωγή αποτελεί γενικό μηχανισμό αποζημίωσης για κάθε έκρηξη, καθώς το σχετικό πλαίσιο αφορά συγκεκριμένες κατηγορίες φυσικών καταστροφών και ενεργοποιείται υπό συγκεκριμένες προϋποθέσεις.
Τι πρέπει να κάνουν τώρα οι ιδιοκτήτες των ΙΧ
Οι ιδιοκτήτες των αυτοκινήτων που υπέστησαν ζημιές καλό είναι να ενημερώσουν άμεσα την ασφαλιστική τους εταιρεία, ακόμη και αν δεν γνωρίζουν με βεβαιότητα αν το συμβόλαιό τους καλύπτει το περιστατικό.
Παράλληλα, θα πρέπει να καταγράψουν φωτογραφικά τις ζημιές, εφόσον επιτρέπεται η πρόσβαση στο σημείο, και να κρατήσουν όλα τα σχετικά στοιχεία και παραστατικά.
Ιδιαίτερα σημαντικό είναι να μην προχωρήσουν σε επισκευή πριν πραγματοποιηθεί η απαραίτητη πραγματογνωμοσύνη, καθώς η ασφαλιστική εταιρεία ή ένας μελλοντικός πραγματογνώμονας μπορεί να χρειαστεί να εξετάσει την έκταση και την αιτία των ζημιών.
Παραστατικά για ρυμούλκηση, φύλαξη, επισκευές και άλλες σχετικές δαπάνες θα πρέπει επίσης να διατηρηθούν.
Το τελικό ποιος θα κληθεί να πληρώσει τις ζημιές στα αυτοκίνητα της Πλάκας θα εξαρτηθεί σε μεγάλο βαθμό από το πόρισμα για την αιτία της έκρηξης.
Για όσους έχουν κάλυψη πυρκαγιάς και έκρηξης, η διαδικασία ξεκινά από τη δική τους ασφαλιστική εταιρεία. Για όσους δεν έχουν τέτοια κάλυψη, θα πρέπει πρώτα να προσδιοριστεί ο υπεύθυνος για το περιστατικό και, εφόσον προκύψει ευθύνη, να αναζητηθεί από εκεί η αποζημίωση.