Εισοδήματα, περιουσία, χρέη, κατασχέσεις και πλειστηριασμοί σε έναν αλγοριθμικό υπολογισμό – Το νέο σύστημα της κυβέρνησης Μητσοτάκη ανοίγει συζήτηση για την οικονομική κατηγοριοποίηση των πολιτών
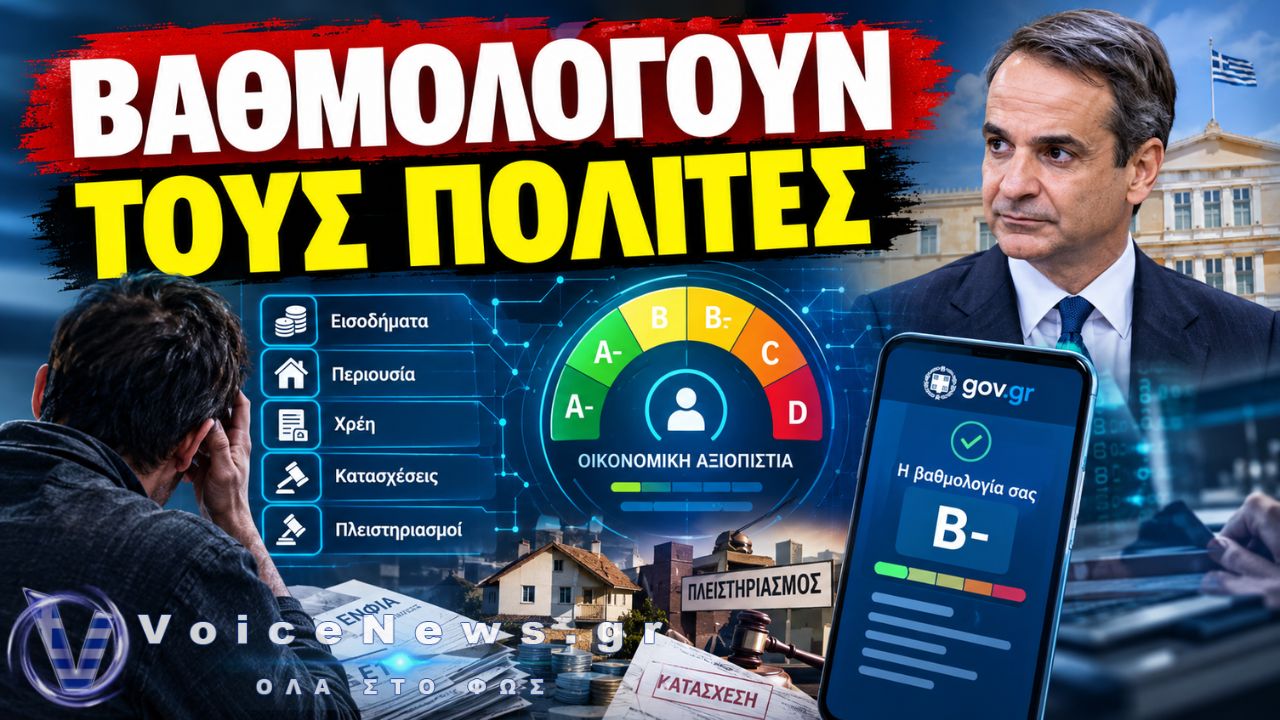
Μια ενιαία ψηφιακή βαθμολογία οικονομικής αξιοπιστίας για πολίτες και επιχειρήσεις προωθείται από την κυβέρνηση, συγκεντρώνοντας σε έναν αλγοριθμικό υπολογισμό στοιχεία για την οικονομική κατάσταση και τη συναλλακτική συμπεριφορά τους.
Εισοδήματα, περιουσιακά στοιχεία, οφειλές, ρυθμίσεις, καθυστερήσεις πληρωμών, κατασχέσεις και πλειστηριασμοί θα μπορούν να αξιοποιούνται για τη διαμόρφωση μιας πιστοληπτικής βαθμολογίας. Το σύστημα δεν αποτελεί τυπικά ένα γενικευμένο «κοινωνικό σκορ», ωστόσο δημιουργεί ένα νέο μοντέλο οικονομικής κατηγοριοποίησης, προκαλώντας ερωτήματα για το πώς θα χρησιμοποιείται στην πράξη και ποιες συνέπειες μπορεί να έχει για όσους κατατάσσονται χαμηλότερα.
Το θεσμικό πλαίσιο τέθηκε με τον νόμο 4972/2022, ενώ οι λεπτομέρειες καθορίστηκαν με δύο υπουργικές αποφάσεις τον Ιούλιο του 2026. Η ψηφιακή υπηρεσία αναμένεται να λειτουργήσει μέσω του gov.gr, υπό τη Γενική Γραμματεία Χρηματοπιστωτικού Τομέα και Διαχείρισης Ιδιωτικού Χρέους.
Από το Ε1 και τον ΕΝΦΙΑ μέχρι τις κατασχέσεις
Το σύστημα θα αντλεί δεδομένα από διαφορετικές κρατικές βάσεις, επιχειρώντας να σχηματίσει μια συνολική εικόνα της οικονομικής κατάστασης κάθε φυσικού ή νομικού προσώπου.
Στα στοιχεία που προβλέπεται να αξιοποιούνται περιλαμβάνονται:
- εισοδήματα και δαπάνες από τα έντυπα Ε1, Ε2 και Ε3,
- περιουσιακά στοιχεία και πράξεις προσδιορισμού ΕΝΦΙΑ,
- βεβαιωμένες φορολογικές οφειλές,
- ρυθμίσεις και τήρηση των προγραμμάτων αποπληρωμής,
- ασφαλιστικές οφειλές προς το ΚΕΑΟ,
- καθυστερήσεις και συνέπεια στις πληρωμές,
- μέτρα αναγκαστικής είσπραξης,
- πτωχεύσεις, κατασχέσεις και πλειστηριασμοί.
Η αξιολόγηση δεν θα περιορίζεται στο εάν κάποιος έχει οφειλές τη δεδομένη στιγμή. Θα εξετάζεται η οικονομική του συμπεριφορά σε βάθος χρόνου, με τα στοιχεία να αφορούν κυρίως την τελευταία διετία.
Οι πολίτες θα κατανέμονται σε επιμέρους κατηγορίες, όπως μισθωτοί, συνταξιούχοι, επιχειρηματίες, αγρότες, εισοδηματίες και πολίτες χωρίς δηλωμένο εισόδημα. Στη συνέχεια, ο αλγόριθμος θα υπολογίζει παραμέτρους όπως η «ικανότητα αποπληρωμής», η «πρόθεση αποπληρωμής» και η πιθανότητα μελλοντικής αθέτησης υποχρέωσης.
Από το Α μέχρι το D
Για τα φυσικά πρόσωπα προβλέπονται έξι τελικές βαθμίδες: Α, Α-, Β, Β-, C και D.
Η υψηλότερη βαθμίδα αντιστοιχεί σε πολύ υψηλή πιστοληπτική ικανότητα, ενώ η D σε πολύ χαμηλή φερεγγυότητα. Για τις επιχειρήσεις προβλέπεται αναλυτικότερη κλίμακα δέκα βαθμίδων.
Η βαθμολογία δεν θα εξαρτάται αποκλειστικά από την ύπαρξη χρεών. Θα συνυπολογίζονται το εισόδημα, η περιουσία, το ύψος των υποχρεώσεων σε σχέση με τις οικονομικές δυνατότητες και η προηγούμενη συμπεριφορά στις πληρωμές και τις ρυθμίσεις.
Ιδιαίτερη σημασία έχει το γεγονός ότι το σύστημα θα επιχειρεί να μετατρέψει σύνθετες οικονομικές διαδρομές σε μία τελική κατηγορία. Ένας πολίτης που αντιμετωπίζει οικονομικές δυσκολίες δεν θα αξιολογείται μόνο με βάση το τι χρωστά, αλλά και με βάση τη συνολική οικονομική του εικόνα.
Για φυσικά πρόσωπα, ως «ουσιώδες ληξιπρόθεσμο ποσό» προβλέπεται ποσό 100 ευρώ, εφόσον η καθυστέρηση διατηρείται για 90 ημέρες, ενώ για νομικά πρόσωπα το αντίστοιχο όριο είναι 500 ευρώ.
Αυτό δεν σημαίνει ότι μια οφειλή 100 ευρώ οδηγεί αυτομάτως στη χειρότερη βαθμίδα. Δείχνει όμως ότι ακόμη και σχετικά μικρές ληξιπρόθεσμες υποχρεώσεις μπορούν να αποτελέσουν δεδομένο στην αλγοριθμική αξιολόγηση.
Η βαθμίδα D προβλέπεται, μεταξύ άλλων, όταν υπάρχουν ουσιώδεις ληξιπρόθεσμες οφειλές για περισσότερες από 90 ημέρες, σύμφωνα με τα προβλεπόμενα όρια, ή όταν κατά την τελευταία διετία έχει υπάρξει αίτηση πτώχευσης, διαδικασία εξυγίανσης ή διακήρυξη πλειστηριασμού.
Το σκορ θα εκδίδεται μέσα σε 24 ώρες
Ο πολίτης ή ο εκπρόσωπος μιας επιχείρησης θα εισέρχεται στην εφαρμογή με τους κωδικούς Taxisnet και θα υποβάλλει αίτηση για την έκδοση της βαθμολογίας, αφού προηγουμένως συναινέσει στην άντληση των απαιτούμενων οικονομικών στοιχείων.
Το αποτέλεσμα προβλέπεται να εκδίδεται μέσα σε 24 ώρες, να αποστέλλεται στη θυρίδα του πολίτη στο gov.gr και να ισχύει για τρεις μήνες.
Η ενημέρωση θα περιλαμβάνει τη βαθμίδα, επεξήγηση του αποτελέσματος και τα δικαιώματα του ενδιαφερομένου. Παράλληλα, θα υπάρχει δυνατότητα αίτησης για διόρθωση ή συμπλήρωση λανθασμένων δεδομένων και επανέκδοση της βαθμολογίας.
Το κρίσιμο ζήτημα είναι η «συναίνεση»
Τράπεζες και άλλοι ιδιωτικοί φορείς δεν θα μπορούν τυπικά να αναζητούν ελεύθερα τη βαθμολογία ενός πολίτη. Για κάθε αίτημα προβλέπεται ξεχωριστή και ρητή συναίνεση, καθώς και συγκατάθεση για την άρση του φορολογικού απορρήτου.
Ο πολίτης θα ενημερώνεται για τον φορέα που ζητά τη βαθμολογία και θα εγκρίνει ή θα απορρίπτει το αίτημα μέσω Taxisnet.
Το ζήτημα, ωστόσο, δεν εξαντλείται στο εάν η συναίνεση θα είναι τυπικά προαιρετική.
Εάν η προσκόμιση της βαθμολογίας αρχίσει να αποτελεί προϋπόθεση για ένα δάνειο, μια πίστωση ή μια αγορά με δόσεις, τότε η δυνατότητα άρνησης μπορεί στην πράξη να έχει οικονομικό κόστος. Το ίδιο ισχύει εάν μια χαμηλή βαθμολογία χρησιμοποιείται από ιδιωτικούς φορείς για αυστηρότερους όρους ή ακριβότερη χρηματοδότηση.
Έτσι, το ερώτημα που προκύπτει είναι εάν ένα εργαλείο που παρουσιάζεται ως προαιρετικό θα μπορούσε να καταστεί de facto απαραίτητο για την πρόσβαση σε βασικές οικονομικές υπηρεσίες.
Από την οικονομική δυσκολία στην ψηφιακή κατηγοριοποίηση
Το πιο αμφιλεγόμενο σημείο του συστήματος βρίσκεται στη μετατροπή της οικονομικής κατάστασης ενός ανθρώπου σε έναν αριθμό και μία κατηγορία.
Ένας άνεργος, ένας χαμηλόμισθος ή ένας μικρός επαγγελματίας που αντιμετωπίζει μια περίοδο οικονομικής πίεσης μπορεί να βρεθεί σε χαμηλότερη κατηγορία όχι αποκλειστικά λόγω της συνέπειας στις πληρωμές του, αλλά και εξαιτίας της περιορισμένης οικονομικής του δυνατότητας.
Εδώ βρίσκεται και ο κίνδυνος ενός φαύλου κύκλου: ο πολίτης που χρειάζεται περισσότερο χρηματοδότηση να εμφανίζεται ταυτόχρονα ως λιγότερο «αξιόπιστος» από το σύστημα.
Το ζήτημα αποκτά ακόμη μεγαλύτερη βαρύτητα σε μια χώρα όπου το ιδιωτικό χρέος έχει αυξηθεί σημαντικά τα τελευταία χρόνια. Η δημιουργία μιας ακόμη ψηφιακής κατηγοριοποίησης δεν αντιμετωπίζει από μόνη της τα αίτια της υπερχρέωσης, αλλά δημιουργεί έναν νέο μηχανισμό αποτύπωσης και αξιολόγησης των συνεπειών της.
Οι συγκρίσεις με το κινεζικό μοντέλο και οι ανησυχίες
Η συζήτηση για το ελληνικό credit score έχει ήδη οδηγήσει σε συγκρίσεις με το κινεζικό μοντέλο κοινωνικής πίστωσης. Ωστόσο, τα δύο συστήματα δεν είναι ταυτόσημα.
Το κινεζικό Social Credit System έχει αποτελέσει αντικείμενο έντονης διεθνούς κριτικής, κυρίως για ζητήματα διαφάνειας, προστασίας προσωπικών δεδομένων και τη δυνατότητα σύνδεσης διαφορετικών μορφών κρατικής αξιολόγησης και κυρώσεων.
Σε ορισμένες εφαρμογές στην Κίνα έχουν χρησιμοποιηθεί λίστες περιορισμών για οφειλέτες, ενώ το ευρύτερο μοντέλο έχει συνδεθεί με τη χρήση μεγάλων βάσεων δεδομένων και διαφορετικών κρατικών μηχανισμών.
Η ελληνική περίπτωση είναι διαφορετική ως προς το πεδίο εφαρμογής, καθώς το συγκεκριμένο σύστημα αφορά την οικονομική και πιστοληπτική συμπεριφορά και όχι ένα ενιαίο σύστημα αξιολόγησης της συνολικής κοινωνικής συμπεριφοράς του πολίτη.
Αυτό, όμως, δεν αναιρεί τα ερωτήματα που προκαλεί η συγκεκριμένη επιλογή της κυβέρνησης Μητσοτάκη: ποιος θα έχει πρόσβαση στη βαθμολογία, για ποιους σκοπούς θα χρησιμοποιείται, πόσο εύκολα θα μπορεί να διορθωθεί ένα λάθος και τι θα συμβαίνει σε έναν πολίτη που θα βρεθεί σε χαμηλή κατηγορία.
Το κρίσιμο δεν είναι μόνο εάν το κράτος γνωρίζει ποιος χρωστά. Αυτά τα δεδομένα ήδη υπάρχουν.
Η αλλαγή είναι ότι διαφορετικές πληροφορίες για την οικονομική ζωή ενός πολίτη συγκεντρώνονται και μετατρέπονται σε μια ενιαία αλγοριθμική αξιολόγηση.
Και όσο η πρόσβαση σε χρηματοδότηση, πίστωση ή άλλες οικονομικές συναλλαγές συνδέεται με αυτή τη βαθμολογία, τόσο μεγαλώνει η σημασία της.
Το ερώτημα που μένει είναι απλό αλλά ουσιαστικό: τι σημαίνει για έναν πολίτη να αποκτήσει ένα «κακό» οικονομικό σκορ και πόσο εύκολα θα μπορεί να απαλλαγεί από αυτό;