Αντιμετωπίζοντας δύο ταυτόχρονες αναταραχές, η Ευρωπαϊκή Κεντρική Τράπεζα (ΕΚΤ) πιθανότατα θα παραμείνει στάσιμη αυτή την Πέμπτη. Δεδομένου ότι η ΕΚΤ έχει ήδη αντιδράσει δύο φορές στην άνοδο των τιμών της ενέργειας, αυξάνοντας τα βασικά της επιτόκια κατά 25 μονάδες βάσης τον Ιούνιο και τον Σεπτέμβριο, η περαιτέρω άνοδος του γενικού πληθωρισμού στο υψηλότερο επίπεδο των τελευταίων τριών ετών (3,8% σε ετήσια βάση τον Σεπτέμβριο) υποδηλώνει ότι η ΕΚΤ θα προχωρήσει σύντομα σε νέα παρέμβαση.
Το πιθανότερο σενάριο είναι αυτό να συμβεί κατά την παρουσίαση των νέων προβλέψεων των υπηρεσιών της για την ανάπτυξη και τον πληθωρισμό, στη συνεδρίαση της 17ης Δεκεμβρίου, αφού προηγηθεί μια παύση στις 29 Οκτωβρίου. Αυτή την Πέμπτη, η ΕΚΤ αναμένεται να επισημάνει ότι η πρόσφατη, περαιτέρω εκτίναξη των τιμών του πετρελαίου έχει μετατοπίσει τους κινδύνους για τον πληθωρισμό ακόμη περισσότερο προς τα πάνω, σε σχέση με την εικόνα που υπήρχε τον Σεπτέμβριο. Παρά τους χρηματοοικονομικούς κινδύνους που εστιάζονται στη Γαλλία, δεν αναμένουμε ότι η ΕΚΤ θα αλλάξει τον ρυθμό μείωσης του ισολογισμού της.
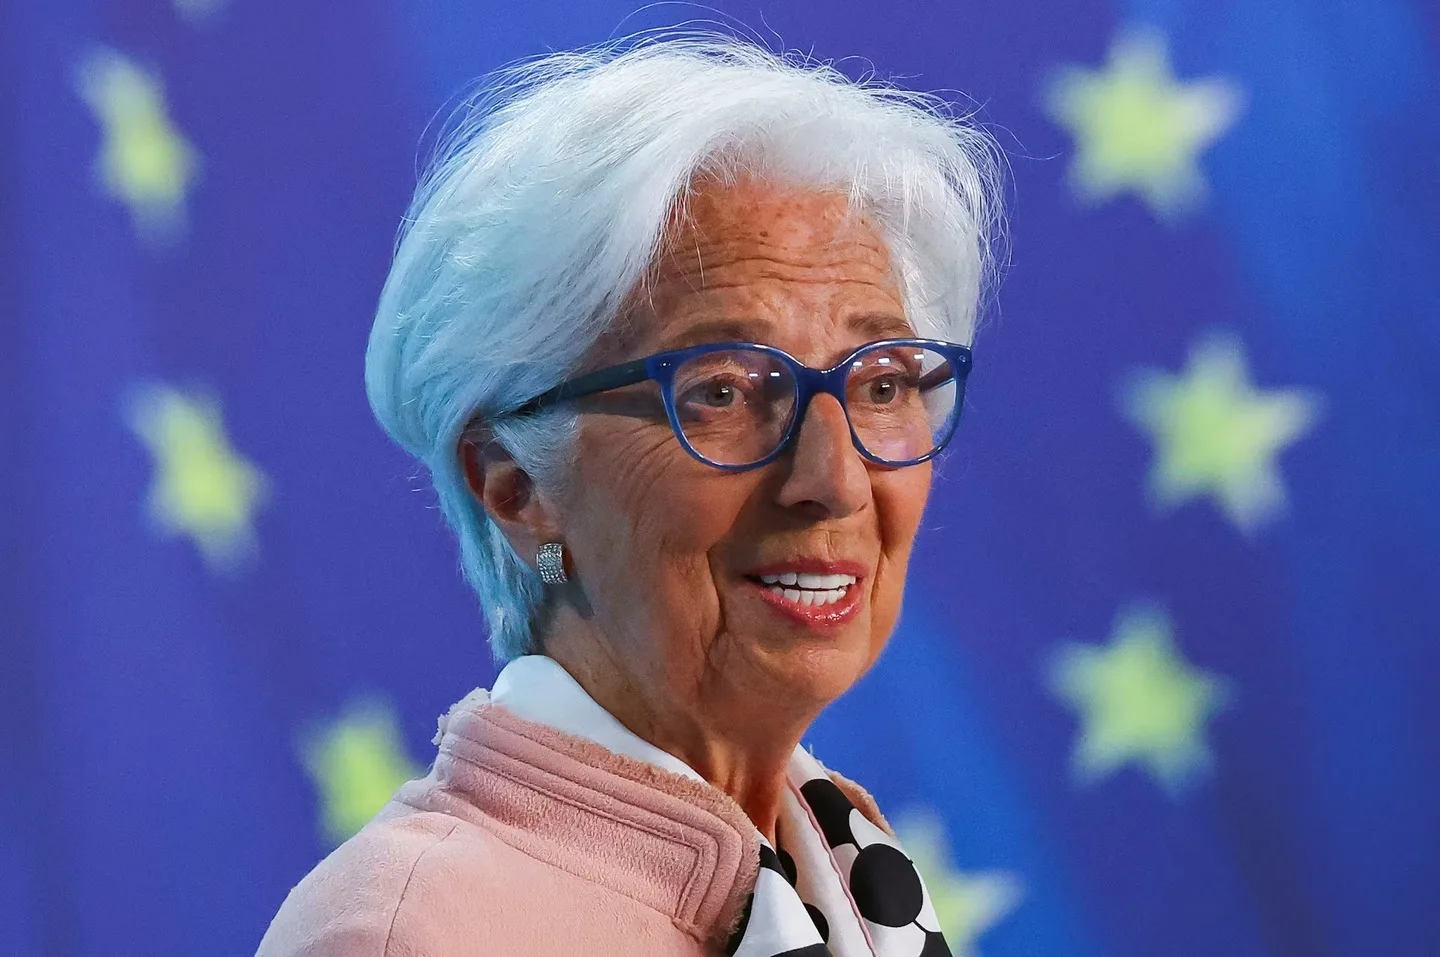
Η ΕΚΤ θα συνεχίσει να επιτρέπει στα ομόλογα που λήγουν, από προηγούμενα προγράμματα αγοράς στοιχείων ενεργητικού, να αποχωρούν από τον ισολογισμό της, χωρίς να επανεπενδύει τα έσοδα. Επίσης, η ΕΚΤ δεν πρόκειται να προσφέρει άμεση στήριξη στη Γαλλία και για άλλη μια φορά, η Πρόεδρος της ΕΚΤ, Κριστίν Λαγκάρντ, πιθανότατα θα αποφύγει να απαντήσει στο ερώτημα σχετικά με το πότε ακριβώς θα αποχωρήσει από το αξίωμά της το επόμενο έτος.
Παρά τα διογκούμενα προβλήματα, η Γαλλία δεν βρίσκεται (ακόμη) κοντά σε μια κρίση πλήρους κλίμακας. Σε περίπτωση δραματικής επιδείνωσης της κρίσης, η ΕΚΤ θα μπορούσε να αξιοποιήσει τα εργαλεία της, όπως η παροχή ρευστότητας στις αγορές βραχυπρόθεσμης χρηματοδότησης για να αποτραπεί η «παράλυσή» τους, ή/και να ενεργοποιήσει το «Μέσο Προστασίας της Μετάδοσης» (Transmission Protection Instrument – TPI), προκειμένου να θωρακίσει άλλες χώρες, όπως η Ιταλία, από κινδύνους μετάδοσης της κρίσης.
Ωστόσο, η ΕΚΤ δεν διαθέτει ούτε την εντολή ούτε τη διάθεση να χρηματοδοτήσει τις δημοσιονομικές αστοχίες της Γαλλίας. Κατά την εκτίμησή μας, η ΕΚΤ θα στήριζε τη Γαλλία μόνο εάν το Παρίσι επέστρεφε σε πιο βιώσιμες πολιτικές. Οι πρόσφατες κινήσεις στις αγορές φαίνεται να αντικατοπτρίζουν, σε μεγάλο βαθμό, την επιδείνωση των θεμελιωδών οικονομικών μεγεθών της Γαλλίας. Φυσικά, εάν το περιθώριο απόδοσης (spread) των γαλλικών ομολόγων διευρυνόταν με άτακτο τρόπο και σε βαθμό πολύ μεγαλύτερο από αυτόν που δικαιολογούν τα θεμελιώδη μεγέθη, η ΕΚΤ ενδέχεται να επιχειρήσει να περιορίσει την εξέλιξη αυτή μέσω μιας προσεκτικά διατυπωμένης λεκτικής παρέμβασης. Κατά την εκτίμησή μας, δεν βρισκόμαστε κοντά σε μια τέτοια κατάσταση.
Αν και η τρίμηνη επιδότηση του φόρου καυσίμων στη Γερμανία αναμένεται να αφαιρέσει 0,1 ποσοστιαία μονάδα από τον πληθωρισμό της Ευρωζώνης κατά το διάστημα Οκτωβρίου-Δεκεμβρίου, η συνεχιζόμενη άνοδος των τιμών του πετρελαίου έχει μετατοπίσει τους βραχυπρόθεσμους κινδύνους για τον πληθωρισμό αποφασιστικά προς τα πάνω. Με τις τρέχουσες τιμές του πετρελαίου, ο πληθωρισμός ενδέχεται ακόμη και να ξεπεράσει προσωρινά το όριο του 4% τους επόμενους μήνες. Επιπλέον, δεδομένου ότι οι τιμές του φυσικού αερίου θέρμανσης για τα νοικοκυριά αναμένεται να αυξηθούν το 2027, ο γενικός πληθωρισμός στην Ευρωζώνη φαίνεται πως θα παραμείνει πάνω από το 3% τουλάχιστον μέχρι την άνοιξη του επόμενου έτους.
Η ΕΚΤ ενδέχεται να επισημάνει, την προσεχή Πέμπτη, ότι με τις τρέχουσες τιμές ενέργειας, ο μέσος πληθωρισμός το 2027 θα μπορούσε να πλησιάσει περισσότερο το «δυσμενές σενάριο» της ΕΚΤ (3,2%) παρά τη βασική πρόβλεψη (2,5%) που παρουσίασε η Τράπεζα στις 10 Σεπτεμβρίου.
Τέσσερις λόγοι για να διατηρηθεί αμετάβλητη η στάση της ΕΚΤ αυτή την εβδομάδα:
- Από τις 8 Σεπτεμβρίου, δηλαδή λίγο πριν από την προηγούμενη συνεδρίαση της ΕΚΤ στις 10 Σεπτεμβρίου, οι αποδόσεις των κρατικών ομολόγων 10ετούς διάρκειας έχουν σημειώσει απότομη άνοδο: κατά 78 μονάδες βάσης (μ.β.) για τη Γαλλία και κατά 38 μ.β. για την Ιταλία, ενώ οι αποδόσεις των γερμανικών 10ετών ομολόγων (Bunds) βρίσκονται και πάλι κοντά στα επίπεδα όπου βρίσκονταν πριν από έξι εβδομάδες. Στον βαθμό που η κλιμακούμενη κρίση στη Γαλλία επηρεάζει τις προοπτικές για την ανάπτυξη και τον πληθωρισμό στην Ευρωζώνη συνολικά, η ΕΚΤ οφείλει να το λάβει αυτό υπόψη.
- Κρίνοντας από τις πρόσφατες δηλώσεις των ΗΠΑ, η κατάσταση γύρω από τα Στενά του Ορμούζ ενδέχεται να αλλάξει μετά τις ενδιάμεσες εκλογές στις ΗΠΑ στις 3 Νοεμβρίου, ενδεχομένως μέσω νέων αμερικανικών επιθέσεων κατά του Ιράν, οι οποίες θα ακολουθηθούν από διαπραγματεύσεις. Η ΕΚΤ ίσως προτιμήσει να περιμένει μέχρι να υπάρξει μεγαλύτερη σαφήνεια ως προς αυτό το ζήτημα.
- Εν μέσω αυξημένης πολιτικής αβεβαιότητας, τόσο εντός της Ευρωζώνης όσο και πέραν αυτής, η υποχώρηση του προκαταρκτικού σύνθετου δείκτη PMI (Composite Output PMI) από το 53,1 τον Σεπτέμβριο στο χαμηλότερο επίπεδο των τελευταίων τεσσάρων μηνών, το 51,9 τον Οκτώβριο, θα μπορούσε να αποτελεί προάγγελο μιας πιο αισθητής απώλειας της δυναμικής ανάπτυξης στην Ευρωζώνη.
- Η ΕΚΤ έχει προχωρήσει σε δύο αυξήσεις επιτοκίων μέχρι στιγμής φέτος, αφού προηγουμένως εξέτασε τις νέες προβλέψεις των υπηρεσιών της για την ανάπτυξη και τον πληθωρισμό. Δεν διακρίνουμε κάποιον σαφή λόγο για τον οποίο η ΕΚΤ θα έπρεπε να παρεκκλίνει από αυτή την πρακτική. Παρά την παρατεταμένη άνοδο του γενικού πληθωρισμού πάνω από τον στόχο του 2% που έχει θέσει η ΕΚΤ, η επιχειρηματολογία υπέρ περαιτέρω αυξήσεων των επιτοκίων είναι λιγότερο πειστική απ’ ό,τι μπορεί να φαίνεται εκ πρώτης όψεως.
Μέσω των εργαλείων πολιτικής που διαθέτει, μια κεντρική τράπεζα δεν είναι σε θέση να αποτρέψει τις άμεσες και έμμεσες επιπτώσεις εξωτερικών κλυδωνισμών στις τιμές της ενέργειας. Μια κεντρική τράπεζα μπορεί να ελέγξει τον εγχώριο πληθωρισμό μόνο επηρεάζοντας την εγχώρια ζήτηση. Αν και οι προσδοκίες των καταναλωτών για τον πληθωρισμό σε ορίζοντα ενός έτους αυξήθηκαν ελαφρώς στο 3,1% τον Σεπτέμβριο, από 3,0% τον Αύγουστο και 2,9% τον Ιούλιο, σύμφωνα με τη μηνιαία έρευνα της ΕΚΤ, παραμένουν πολύ χαμηλότερα από το 4% που είχε καταγραφεί τον Μάρτιο και τον Απρίλιο, δηλαδή αμέσως μετά την έναρξη του πολέμου στο Ιράν.
Εάν οι τιμές του πετρελαίου υποχωρήσουν κατά τη διάρκεια του επόμενου έτους, όπως αναμένεται και εφόσον οι επιπτώσεις έχουν αρχίσει να γίνονται ορατές έως τη συνεδρίαση της ΕΚΤ τον Μάρτιο του 2027, είναι πιθανό η ΕΚΤ να τερματίσει την εναλλαγή μεταξύ αυξήσεων και παύσεων, διατηρώντας τα επιτόκια αμετάβλητα καθ’ όλη τη διάρκεια του επόμενου έτους.
Η Ευρωπαϊκή Ένωση προσπαθεί να θωρακιστεί, τουλάχιστον εν μέρει, έναντι του ενδεχομένου να κερδίσει η δεξιά Μαρίν Λεπέν τις γαλλικές προεδρικές εκλογές τον Απρίλιο/Μάιο του 2027. Στο πλαίσιο αυτής της διαδικασίας, η Λαγκάρντ φαίνεται πως θα αποχωρήσει από το αξίωμά της νωρίς το επόμενο έτος, πιθανότατα τον Ιανουάριο, ώστε ο διάδοχός της να προλάβει να διοριστεί όσο ο ένθερμα φιλοευρωπαίος κεντρώος Εμανουέλ Μακρόν βρίσκεται ακόμη στο Μέγαρο των Ηλυσίων.
Ωστόσο, θα αποτελούσε έκπληξη αν η Λαγκάρντ ανακοίνωνε συγκεκριμένη ημερομηνία αποχώρησής της αυτή την Πέμπτη. Οι ηγέτες της ΕΕ αναμένεται να επιδιώξουν την κάλυψη των τριών κενών θέσεων στο Εκτελεστικό Συμβούλιο της ΕΚΤ, οι οποίες θα προκύψουν το 2027, μέσω μιας συνολικής διευθέτησης («πακέτου»), το αργότερο έως τη Σύνοδο Κορυφής της ΕΕ στις 17-18 Δεκεμβρίου. Σύμφωνα με δημοσιεύματα, η Γερμανία πρόκειται σύντομα να προτείνει υποψήφιο για τη διαδοχή της Ίζαμπελ Σνάμπελ στο μέλος του Συμβουλίου που είναι αρμόδιο για τις πράξεις αγοράς, χωρίς ωστόσο να διεκδικεί την προεδρία ή την αντιπροεδρία. Προς το παρόν, ο Κλάας Νοτ από την Ολλανδία και ο Ισπανός Πάμπλο Ερνάντεθ ντε Κος παραμένουν τα φαβορί για τη διαδοχή της Λαγκάρντ.